急な出費でバンドルカード現金化を考えても、どの方法が安全で損をしないのか判断に迷う方は多いはずです。
本記事では仕組みから4ステップの手順、優良業者4社の比較、手数料と注意点までを25年の金融メディア運営経験をもとに整理しました。
読み終える頃には、迷わず自分に合った進め方を選べる状態になります。
この記事の監修者
たろう
ファイナンシャル・プランニング技能士
元 高等学校社会科教員
金融知識・家計管理・資金計画に関する情報発信を行うファイナンシャルプランナー。SNS(X)を中心に、生活者目線でのマネー情報を発信している。
監修方針
本記事は、ファイナンシャルプランナーの立場から、現金化の仕組みやリスク、支払い・返済に関する説明が正しく書かれているかを確認しています。
バンドルカード現金化の仕組みと基本の流れを解説
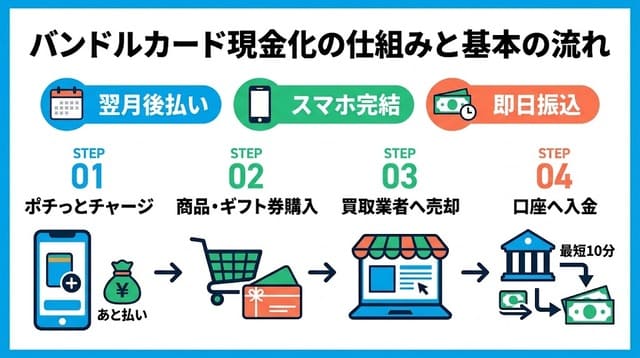
バンドルカード現金化の全体像を正しくつかむには、まずカード自体の基本仕様と後払いの仕組みを押さえることが近道になります。
ここでは4つの切り口から、バンドルカード現金化の基礎を一気に整理します。
バンドルカードとポチっとチャージの基本仕様
バンドルカードはスマホ上で発行できるプリペイド式Visaカードで、年齢制限が緩く本人確認なしでも使える手軽さが特徴です。
後払いチャージ機能のポチっとチャージを使えば、残高不足でも翌月末までの支払いで最大5万円までチャージできます。
バンドルカード現金化はこの仕組みを前提に成り立つ方法です。
バンドルカード現金化の仕組みと業者が担う役割
バンドルカード現金化とは、ポチっとチャージで確保した残高をもとにギフト券などの商品を購入し、それを買取業者へ売却して現金を得る流れを指します。
利用者がすべてを自力で行うのは手続きが煩雑なため、ギフト券の購入から現金化までを一括で代行する専門業者が仲介役を担うのが一般的です。
他の後払い決済と比較したバンドルカードの特徴
他の後払い決済と比べたバンドルカードの強みは、審査が緩く与信情報を参照しないため信用情報に不安がある方でも利用しやすい点です。
Visaブランドのプリペイドカードとして全国の加盟店で使えるため、ギフト券購入を含む幅広い用途に対応できます。
一方で利用限度額は控えめで、少額利用が中心となる傾向があります。
クレジットカードなしで使える後払い決済の例として、atone(アトネ)現金化の方法と換金率も解説しています。
バンドルカード現金化を検討する人の典型的事情
バンドルカード現金化を検討する方の多くは、給料日前の生活費不足や急な医療費など、短期で小額の資金が必要な場面に直面しています。
消費者金融の審査に時間を割きたくない方、信用情報に不安があり借入が難しい方の選択肢としても注目されます。
背景を踏まえ自分の状況と照らす姿勢が大切になるでしょう。
バンドルカード現金化を即日で行う4ステップ手順
バンドルカード現金化を即日で完了させるには、作業全体を4つのステップに分けて把握しておくと迷いが減ります。
各ステップで押さえておきたい実務的ポイントも併せて確認していきましょう。
STEP1 バンドルカードアプリの準備と初期登録
バンドルカード現金化の第一歩は、公式アプリの入手と会員登録の完了です。
アプリストアからダウンロード後、電話番号認証と生年月日の入力でアカウントが開設され、数分で発行が完了します。
バーチャルカードならネット決済にすぐ使えるため、現金化の実行までを迅速に進めることが可能です。
STEP2 ポチっとチャージで残高を確保する手順
残高不足の場合はポチっとチャージを活用し、翌月末までの後払い枠で必要額を確保します。
アプリ内でチャージ金額を選択し、本人確認情報の入力後に即時反映されるため、申請から完了まで数分で済むのが利点です。
初回は3,000〜5,000円程度の少額枠から始まるため、利用実績を積む姿勢がおすすめとなります。
STEP3 業者へ申込み必要情報を送付する流れ
次に信頼できる現金化業者を選び、公式サイトのフォームやLINEから申込み手続きを行います。
氏名・連絡先・バンドルカード番号・希望金額など、業者ごとに指定された情報を提示するのが基本の流れです。
本人確認書類の提出が必要なケースもあるため、免許証や保険証を手元に用意しておくと手続きが円滑に進みます。
STEP4 入金確認とポチっとチャージ支払いの処理
業者側で手続きが完了すると、指定口座へ最短10分前後で現金が振り込まれます。
入金額と手数料に相違がないかを明細で丁寧にチェックし、記録を残しておくと後々のトラブル回避に役立ちます。
その後はポチっとチャージの支払期日を忘れず、翌月末までに所定金額をコンビニ払いなどで決済する手順です。
バンドルカード現金化におすすめの優良業者4社比較
バンドルカード現金化で後悔しないためには、信頼できる優良業者を複数見比べる姿勢が欠かせません。
ここでは実績のある4社について特徴と向いている人を整理していきます。
| 業者名 | 最短入金 | 申込窓口 | 特徴 |
|---|---|---|---|
| マイキャッシュ24 | 最短10分 | 24時間 | 深夜対応と初回高換金率 |
| キャッツマネー | 最短10分 | LINE完結 | 見積もり固定で安心 |
| バンクレジット | 最短15分 | LINE・電話 | 長期実績と丁寧対応 |
| 楽々ペイ | 最短10分 | LINE完結 | 直感的な導線で簡単 |
マイキャッシュ24の特徴と利用に向いている人
マイキャッシュ24はバンドルカード現金化に対応する業者のなかでも、24時間申込みを受け付けている体制が強みです。
最短10分での振込実績があり、深夜や早朝に資金を必要とする方に適した選択肢といえます。
初回利用でも高い換金率を提示する傾向があり、少額から試したい方にも使いやすいサービスです。
キャッツマネーの特徴と利用に向いている人の例
キャッツマネーはLINE完結型の申込み窓口を備え、電話対応が苦手な方でもストレスなく手続きを進められる業者です。
手数料体系が事前見積もり通りで変動しない点が評価されており、計画的に資金を調達したい方との相性が良好となります。
バンドルカード現金化を初めて利用する層にもなじみやすい設計です。
バンクレジットの特徴と利用に向いている人の例
バンクレジットはバンドルカード現金化業界で長期的に営業実績を積んでおり、金融系サイトでも紹介される機会が多い業者です。
対応スタッフの応対が丁寧という評判があり、初めての方や不明点が多い方でも安心して質問できる環境が整っています。
継続的に取引を検討する利用者にも適した選択肢となるでしょう。
楽々ペイの特徴と利用に向いている人のタイプ
楽々ペイはシンプルな手続きフローと高換金率のバランスを両立しているバンドルカード現金化業者です。
申込みから入金までの導線が直感的で、スマホ操作に慣れていない層にとっても扱いやすい点が特徴に挙げられます。
細かい説明なしでスピーディーに終わらせたい方や、サブ業者として併用したい方にも向いています。
バンドルカード現金化の手数料と換金率の実態
バンドルカード現金化で得られる手取り額を正しく把握するには、手数料と換金率の構造を理解しておく必要があります。
手数料の内訳と、実質換金率を少しでも引き上げる工夫を順に見ていきましょう。
ポチっとチャージの手数料体系と上限額の整理
ポチっとチャージの手数料は金額帯ごとに段階的に設定され、3千円で510円、2万1千円以上5万円以下で1,830円となっています。
利用上限は月に12万円までで、翌月末が支払期日として設定されるのが基本仕様です。
金額設定の違いが実質コストに直結するため、無駄な負担を減らす観点で事前確認が重要になります。
業者買取時に発生する実質的なコストの考え方
バンドルカード現金化で業者を介した際の実質コストは、ポチっとチャージ手数料と業者側の買取差額の二重構造になります。
たとえば1万円分をチャージし業者で8,500円に換金された場合、相対的な負担率は手数料と差額を合わせた形で算出するのが現実的です。
受取額だけで判断すると損益の実像を見誤りやすくなります。
実質換金率を少しでも高めるための実務的な工夫
実質換金率を高めるコツは、初回利用時の優遇率を提示する業者を狙うことと、複数社の見積もりを比較して条件のよい一社に申し込むことです。
金額帯によって手数料の割合が変わるため、ポチっとチャージ上限に近い金額を一度にまとめて利用する戦略も効果的といえます。
継続利用時の還元特典が整った業者を選ぶのも手段のひとつです。
バンドルカード現金化で失敗しないための注意点
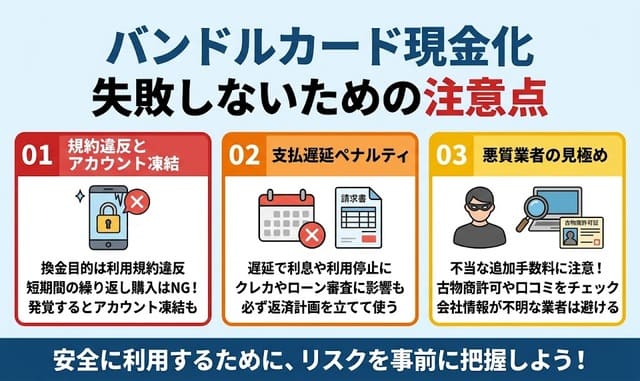
バンドルカード現金化はうまく活用できれば便利ですが、注意点を軽視するとアカウント停止や支払いトラブルに巻き込まれる恐れがあります。
主な3つのリスクと、それぞれの回避策を具体的に整理していきます。
利用規約違反によるアカウント凍結のリスク
バンドルカードの利用規約では換金目的の商品購入を禁じており、違反が疑われるとアカウントが凍結される可能性があります。
一度凍結されるとチャージ分の残高が失われるだけでなく、支払義務だけが残る展開もあり得ます。
AIによる監視も強化されているため、短期間に換金性商品を繰り返し購入する利用は避けるのが無難です。
ポチっとチャージ支払い遅延時のペナルティ
ポチっとチャージの支払いを期日までに済ませない場合、延滞損害金に加え利用停止や法的督促の対象となるケースがあります。
長期の遅延は信用情報機関への事故記録につながる恐れがあり、将来のクレジットカード審査やローン利用にも影響する点に注意が必要です。
現金化の利益より支払負担のほうが大きくなる展開も起こり得ます。
ほかの後払い決済でも遅延時の負担は発生するため、ペイディ現金化で負担する金額と規約上のリスクもあわせて確認しておきましょう。
悪質業者を見分けるためのチェックポイント
バンドルカード現金化を扱う業者のなかには、換金率を高く見せかけて追加手数料を後出しする悪質な事業者も存在します。
運営会社の記載や所在地の明示、口コミサイトでの実利用者の声などから慎重に判断する姿勢が欠かせません。
前払金の要求や連絡先の非公開など、不自然な点がある業者とは取引を見送るのが安全策となります。
バンドルカード現金化を安全に活用するための要点整理
バンドルカード現金化は仕組みと手順、業者選び、手数料、注意点の4軸を押さえることで、損失やトラブルを最小限に抑えられます。
特に重要なのは利用規約の遵守とポチっとチャージの計画的な支払いで、どちらも長期的な信用維持に直結します。
今回の整理をもとに、まずは自分の資金ニーズに合う業者から比較を始めてみてください。