PayPayの残高を現金に戻したいのに、出金ボタンが使えずに困っていませんか。
PayPay現金化は、手元の残高が「PayPayマネー」か「マネーライト」かで方法が変わります。
この記事では、現金化できる残高の種類や即日で受け取る手順、換金率の高いおすすめ業者4社を整理しました。
読み終えるころには、自分に合う方法を迷わず選べるはずです。
この記事の監修者
たろう
ファイナンシャル・プランニング技能士
元 高等学校社会科教員
金融知識・家計管理・資金計画に関する情報発信を行うファイナンシャルプランナー。SNS(X)を中心に、生活者目線でのマネー情報を発信している。
監修方針
本記事は、ファイナンシャルプランナーの立場から、現金化の仕組みやリスク、支払い・返済に関する説明が正しく書かれているかを確認しています。
PayPay現金化できる残高とできない残高の違い
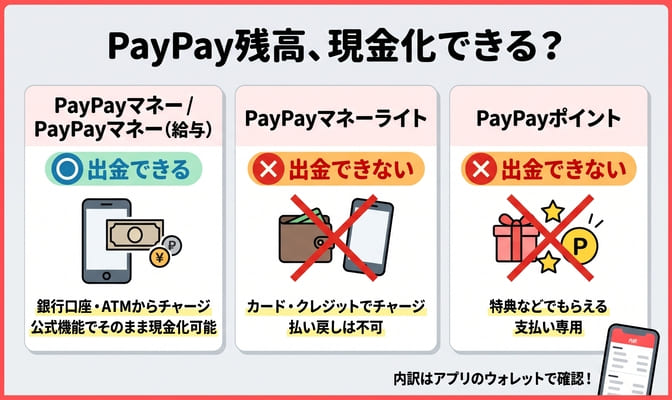
PayPay現金化を考えるなら、まずは残高の種類ごとに出金できるかどうかを知っておくことが大切です。
自分の残高がどれに当たるかによって、選ぶべき現金化の方法は大きく変わります。
PayPayマネーは出金できる
出金できるのは「PayPayマネー」と「PayPayマネー(給与)」の2種類だけです。
PayPay公式ガイドによると、PayPayマネーは本人確認後に銀行口座やATMからチャージした残高を指します。
この残高なら、公式の機能でそのまま現金化できます。
まずは残高にPayPayマネーがあるか確かめましょう。
マネーライトは出金できない
PayPayカードやPayPayクレジットなどでチャージした残高は「PayPayマネーライト」です。
PayPay残高利用規約には「PayPayマネーライトは、法令に定める場合を除き、払い戻すことはできません」とあります。
本人確認をしても、PayPayマネーには変わりません。
au PAYにも同じ区分があり、出金できる残高の違いはauペイ現金化の方法で解説しています。
現金化には、次の章の方法が必要です。
ポイントも出金できない
特典などでもらえるPayPayポイントも、銀行口座へは出金できません。
ポイントは支払い専用で、現金として引き出す機能がないためです。
規約にも、ポイントが失効した場合に払い戻しは行わないと定められています。
ただし、PayPayの資産運用を使えば、実質的にPayPayマネーへ変える方法があります。
残高の内訳を確認する方法
残高の種類は、アプリのウォレット画面で確認できます。
残高の内訳を開くと、PayPayマネー・マネーライト・ポイントの金額が分かれて表示されます。
支払いではマネーライトから先に使われるため、PayPayマネーが意外と残っていることもあるでしょう。
現金化の方法を選ぶ前に、内訳を一度見ておくと安心です。
PayPayマネーを銀行口座へ即日現金化する方法
PayPayマネーがあれば、公式の出金機能でPayPay現金化ができ、条件しだいでは即日で受け取ることも可能です。
出金の手順と手数料、着金までにかかる時間をあわせて確認しておきましょう。
銀行口座へ出金する手順
出金は、アプリのウォレット画面にある「銀行口座に出金する」から進めます。
初めて出金する場合は、自分名義の銀行口座を登録してください。
口座を選んで金額を入力し、送金ボタンを押せば完了です。
PayPay公式ヘルプによると送金は1円から可能ですが、処理中のキャンセルはできないため、金額は慎重に入力しましょう。
出金手数料は銀行で変わる
出金手数料は、受け取る銀行によって異なります。
公式ヘルプでは、PayPay銀行は何度でも0円、三井住友銀行は月5回まで0円、ほかの金融機関は100円です。
PayPay給与受取の利用者は、本人名義口座への出金が月1回無料です。
少額をこまめに出金すると手数料がかさむため、まとめて出金するのが効率的でしょう。
即日着金ならPayPay銀行
即日で現金化したいなら、出金先はPayPay銀行がおすすめです。
公式ヘルプの送金スケジュールでは、PayPay銀行への送金は即時に完了するとあります。
一方、ほかの銀行は平日5時までの手続きで翌営業日、ゆうちょ銀行は3営業日後の着金です。
急な出費に備え、PayPay銀行の口座を用意しておくと安心できます。
出金できないPayPay残高を現金化する方法
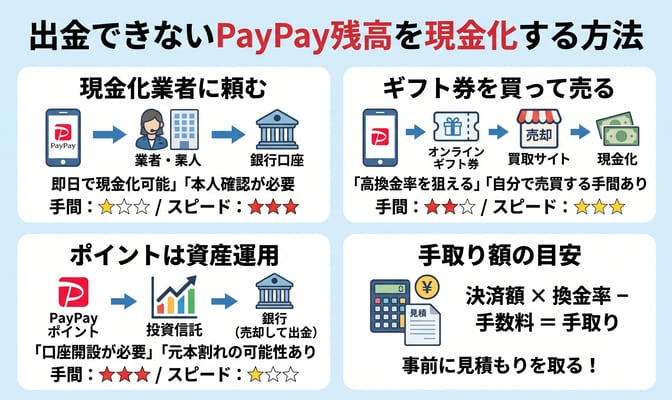
マネーライトやポイントは公式に出金できないため、PayPay現金化には業者やギフト券などの別ルートを使います。
それぞれの手間やスピードを比べて、自分に合う方法を選んでください。
現金化業者に買取を頼む
マネーライトを即日で現金にするなら、PayPay対応の現金化業者に買取を頼む方法が手軽です。
アプリでVisaのバーチャルカード「PayPay残高カード」を発行し、業者が指定する商品を決済します。
決済後、業者から買取代金が口座へ振り込まれます。
残高カードの発行には本人確認が必要なので、先に済ませておきましょう。
ギフト券を買って売る
自分でギフト券を買い、買取サイトに売る方法もあります。
ギフト券の購入には、Visa払いに対応したオンラインストアでPayPay残高カードを使います。
業者より換金率は上がりやすい反面、購入から売却まで自分で進める手間がかかるのが難点です。
ギフト券の発行元も転売を認めていないことが多いため、自己責任で判断してください。
ポイントは資産運用で現金化
PayPayポイントは、「PayPay資産運用」で投資信託などを買って売却すると、PayPayマネーとして受け取れます。
受け取ったPayPayマネーは銀行口座へ出金が可能です。
ただし、元本割れの可能性があり、PayPay証券の口座開設も必要です。
口座不要の「ポイント運用」は現金化できないため、混同に注意してください。
手取り額の目安を計算
業者を使う場合、決済額に換金率をかけ、振込手数料を引いた額が手取りです。
たとえば3万円を換金率75%で売り、振込手数料が140円なら、手取りは22,360円になります。
表示の換金率は「最大」の数字であることが多く、実際の率は金額や回数で変わります。
申し込む前に見積もりを取り、手取り額を確かめましょう。
PayPay現金化で換金率の高いおすすめ業者4選
ここでは、公式サイトでPayPayへの対応を明記している現金化業者から、換金率とスピードに優れた4社を紹介します。
掲載している換金率や営業時間は、2026年10月時点の各社公式サイトの情報です。
買取ForYou
買取ForYouは、対応アプリ一覧に「PayPayマネーライト」を明記している業者です。
マネーライトの換金率は最大75%で、振込は最短5分と案内されています。
営業時間は全日9時から22時と長く、仕事帰りでも申し込みやすいでしょう。
振込手数料は一律140円で、東京都公安委員会の許可番号も掲載されています。
エニタイム
エニタイムは、対応カードの一覧に「paypayマネーライト」を載せている現金化業者です。
公式サイトの「今日の買取率」では、PayPayの換金率が70%と表示されていました。
初回は換金率が3%上がるキャンペーンがあり、振込は最短3分です。
土日祝日も通常どおり営業しており、週末に現金が必要なときも頼れます。
ココイー
ココイーは、対応アプリにPayPayを挙げている業者です。
公式サイトでは換金率最大98.5%、振込は最短5分と案内されています。
ただし98.5%はサイト全体の最大値なので、PayPayの換金率は見積もりで確認しましょう。
営業は月〜土曜が9時から20時、日曜が9時から15時で、古物商許可番号も公開されています。
クイックマネープラス
クイックマネープラスは、PayPayを含む後払いアプリの現金化に即日対応している業者です。
公式サイトには82%〜90%の換金率が掲載され、振込は最短5分となっています。
営業時間は9時から21時の年中無休で、土日や祝日でも申し込めます。
次回の換金率が5%上がるキャンペーンもあり、くり返し使う人には便利でしょう。
4社の換金率を比較
4社の換金率と振込スピードを比べました。
| 業者 | 換金率 | 振込 | 営業時間 |
|---|---|---|---|
| 買取ForYou | 最大75% | 最短5分 | 9〜22時 |
| エニタイム | 70% | 最短3分 | 土日祝営業 |
| ココイー | 最大98.5% | 最短5分 | 9〜20時 |
| クイックマネープラス | 82〜90% | 最短5分 | 9〜21時 |
下の2社はサイト全体の換金率です。
見積もりを取り、手取り額で比べると安心です。
PayPay現金化の前に確認したい3つの注意点
PayPay現金化は手軽に現金を用意できる反面、規約や支払いの面で知っておきたいリスクもあります。
次の3つのポイントを押さえておけば、思わぬトラブルを避けやすくなります。
規約違反で利用停止の恐れ
PayPay残高利用規約は、サービスを本来の目的と異なる目的で使う行為を禁止しています。
マネーライトを業者やギフト券で現金にする行為は、これに当たる可能性があります。
不適切な利用と判断されると、残高の失効やアカウント閉鎖のおそれがあるため要注意です。
換金性の高い商品の高額購入を、短期間にくり返すのは控えてください。
後払いの請求は翌月に来る
PayPayクレジットやPayPayカードでチャージした分を現金化しても、全額が翌月以降に請求されます。
手元に入るのは換金率をかけた金額なので、受け取った額より多く払うことになります。
3万円分を換金率75%で現金化しても、受け取りは約2万2千円、請求は3万円です。
翌月の支払いに困らない範囲で利用しましょう。
携帯料金と合算で翌月に請求される後払いも同じ考え方が必要で、d払い現金化の方法と延滞時の注意点で詳しく解説しています。
運営情報が不明な業者は避ける
現金化業者の中には、振込が遅れたり、後から換金率を下げたりする悪質な業者もいます。
申し込む前に、サイトに所在地・電話番号・古物商許可番号があるか確かめましょう。
相場より極端に高い換金率をうたう業者は、手数料で差し引かれる可能性があり注意が必要です。
見積もりの段階で、手取り額を明示してくれる業者を選んでください。
PayPay現金化に関するよくある質問と回答
PayPay現金化を初めて利用する人から寄せられやすい、入金のタイミングや法律面の疑問にお答えします。
申し込む前に気になる点を解消しておけば、落ち着いて手続きを進められます。
土日や夜も即日入金できる?
土日や夜でも、営業時間内に申し込めば即日で振り込んでもらえる可能性があります。
買取ForYouは22時まで、クイックマネープラスは21時まで毎日営業しています。
ただし、受取口座の銀行が24時間振込に非対応だと、着金は翌営業日になることもあるでしょう。
PayPay銀行などのネット銀行を受取口座にすると安心です。
現金化は違法にならない?
PayPay残高の現金化そのものを罰する法律はありません。
ただし、PayPayやカード会社の規約に反する可能性が高く、利用停止の対象になり得ます。
また、後払いの請求を払うつもりがないまま利用すると、詐欺に問われるおそれもある点に注意が必要です。
支払いの見通しが立つ範囲で、リスクを理解したうえで判断してください。
PayPay現金化は残高の種類を確かめて選ぼう
PayPay現金化で大切なのは、最初に残高の内訳を確かめることです。
PayPayマネーなら公式の出金機能を使い、即日で受け取るならPayPay銀行を選びましょう。
マネーライトは換金率と運営情報を確認し、信頼できる業者に依頼するのが近道です。
まずはアプリで残高を確認し、自分に合う方法で現金化を進めてください。